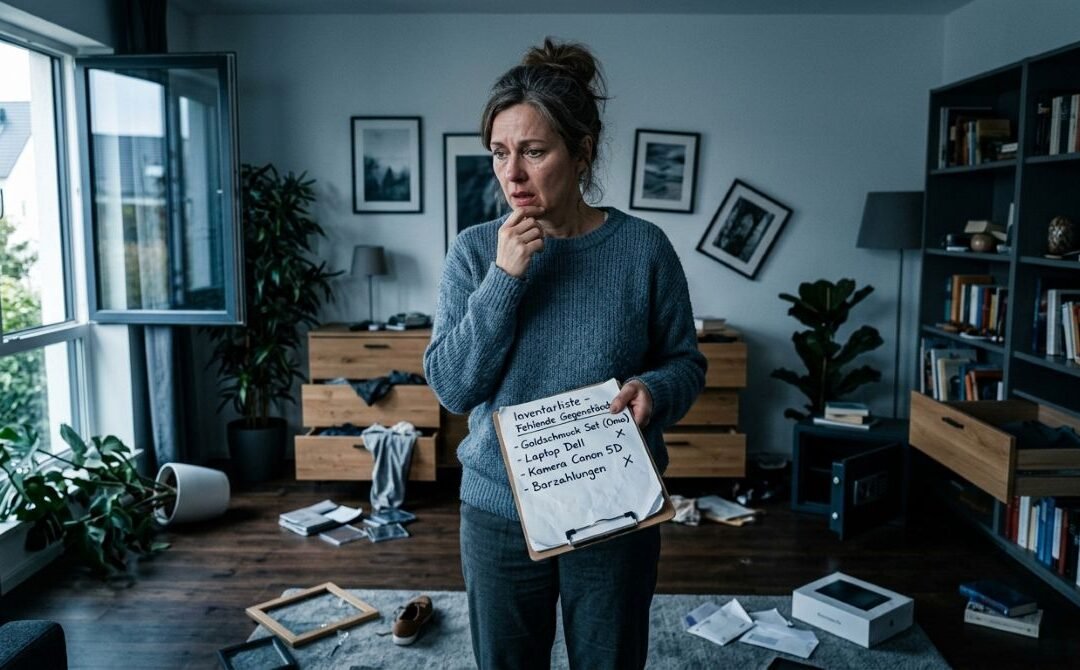
Als Michaela an einem kalten Novembermorgen von der Arbeit nach Hause kam, fand sie ihre Wohnungstür leicht geöffnet vor. Ein mulmiges Gefühl kroch ihr den Rücken hinauf, als sie die Schwelle überschritt und den Schaden bemerkte: Schubladen waren herausgezogen, Schränke standen offen und der Inhalt ihrer persönlichen Habseligkeiten war auf dem Boden verstreut. Während sie alles inspizierte und eine wachsende Liste an gestohlenen Gegenständen aufnahm, war sie froh, dass ihre Hausratversicherung bald alles wieder ersetzen würde. Doch beim Telefonat mit ihrem Versicherungsberater kam der Schock: „Ihre Versicherungssumme reicht nicht aus,“ erklärte er mit bedauerndem Tonfall. Wie konnte das passieren?
Inmitten dieses brenzligen Szenarios finden sich zahlreiche Hausbesitzer und Mieter, die sich ebenfalls fragen: Was ist eine realistische Deckungssumme für meine Hausratversicherung? Die Vorstellung, unterversichert zu sein und bei einem Schaden nicht den vollen Ersatzwert zu bekommen, lässt viele erschaudern. Gleichzeitig ist es ein Thema, mit dem sich die wenigsten eingehend beschäftigen wollen, bis es zu spät ist.
Eine häufige Annahme bei der Festlegung der Versicherungssumme ist das sogenannte „Daumenpeil-Prinzip“. Versicherer bieten oft pauschale Beträge an, basierend auf Quadratmeterzahlen oder geschätzten Werten. Doch dieses eine-jacke-für-alle-Prinzip kann tückisch sein. Ein Sammler von Designermöbeln und Elektronikgeräten benötigt deutlich höhere Deckungswerte als jemand mit Möbeln vom Schnäppchenmarkt. Eine realistische Einschätzung des eigenen Besitzes ist daher unerlässlich. Ein guter Anfang ist, sich einen Überblick über den eigenen Haushalt zu verschaffen, indem man eine detaillierte Liste erstellt und, wenn möglich, Rechnungen und Belege aufbewahrt. Diese akribische Bestandsaufnahme kann bei der Bestimmung der notwendigen Versicherungssumme helfen.
Welche Gefahren deckt die Hausratversicherung ab?
Die nächste Frage, die sich stellt, ist, welche Art von Gefahren die Hausratversicherung abdecken sollte. Die meisten Standardpolicen versichern gegen Feuer, Leitungswasserschäden, Einbruchdiebstahl, Sturm und Hagel. Doch je nach Lebenssituation und Wohnlage können zusätzliche Gefahrenversicherungen sinnvoll sein. So könnte in überflutungsgefährdeten Gebieten eine Absicherung gegen Elementarschäden von Vorteil sein. Auch die Absicherung gegen Diebstahl außerhalb der eigenen vier Wände – etwa im Urlaub – kann in die Gesamtsumme einfließen.
Beim Gang zur Versicherung wird oft der Begriff „Unterversicherung“ zur Vermeidung größerer Risiken verwendet. Dies bedeutet, dass die gesamte Versicherungssumme den tatsächlichen Wert des Hausrates abdecken sollte. Im Schadensfall kann ansonsten der Versicherer den Ersatzbetrag prozentual kürzen, wenn der Wert des Besitzes oberhalb der gewählten Versicherungssumme liegt. Ein entsprechender Schutz könnte in der Vereinbarung einer gleitenden Neuwertversicherung liegen, die es versichert, dass der Versicherungswert mit der Zeit und Preisentwicklung ansteigt.
Wertvolle Gegenstände und ihre Absicherung
Nicht zu vernachlässigen sind auch wertvolle Gegenstände, die weit über den allgemein gängigen finanziellen Durchschnitt hinausgehen. Kunstwerke, Antiquitäten und Schmuck benötigen häufig spezielle Vereinbarungen oder Zusatzpolicen, um im Schadenfall gerecht entschädigt zu werden. Doch selbst mit allen möglichen Überlegungen und Absicherungen bleibt die Frage essenziell: Was ist der emotionale Wert hinter den materiellen Dingen und kann dieser durch eine noch so hohe Versicherungssumme abgegolten werden?
Am Ende der Übung lässt sich jedoch sagen, dass die Auseinandersetzung mit der eigenen Hausratversicherung mehr ist als ein bürokratischer Akt. Sie bietet die Gelegenheit, sich voller Bewusstsein mit den eigenen Besitztümern auseinanderzusetzen. Und während so manch einer sich von Dingen trennt, bemerkt manch anderer den versteckten Reichtum, den er für banal hielt. Eine realistische Deckungssumme findet man nicht in einem Ratgeber oder durch ein einfaches Rechenschema. Vielmehr ist sie das Resultat aufmerksamer Auseinandersetzungen mit dem eigenen Besitz und den individuellen Lebensumständen.
Michaela hatte es schließlich auch geschafft, die richtigen Schlüsse zu ziehen und sich künftig besser abzusichern. Auf diese Weise kann man nicht nur besser schlafen, sondern auch den wahren Wert des eigenen Zuhauses voll und ganz schätzen lernen.
Für weitere Informationen über Hausratversicherungen und deren Deckungssummen besuchen Sie bitte diesen Wikipedia-Artikel.
Häufig gestellte Fragen
Was ist eine Hausratversicherung?
Eine Hausratversicherung schützt Ihr Hab und Gut in der Wohnung oder im Haus vor Schäden durch Feuer, Wasser, Einbruch und andere Risiken.
Wie wird die Deckungssumme ermittelt?
Die Deckungssumme wird durch eine detaillierte Bestandsaufnahme Ihres Hausrats ermittelt, um sicherzustellen, dass alle Werte abgedeckt sind.
Was passiert bei Unterversicherung?
Bei Unterversicherung kann der Versicherer im Schadensfall den Ersatzbetrag prozentual kürzen, was zu finanziellen Verlusten führen kann.
Sind wertvolle Gegenstände extra versicherbar?
Ja, wertvolle Gegenstände wie Schmuck oder Kunstwerke benötigen oft spezielle Vereinbarungen oder Zusatzpolicen für den Versicherungsschutz.
Wie oft sollte ich meine Versicherungssumme überprüfen?
Es ist ratsam, die Versicherungssumme regelmäßig zu überprüfen, insbesondere nach größeren Anschaffungen oder Veränderungen im Haushalt.