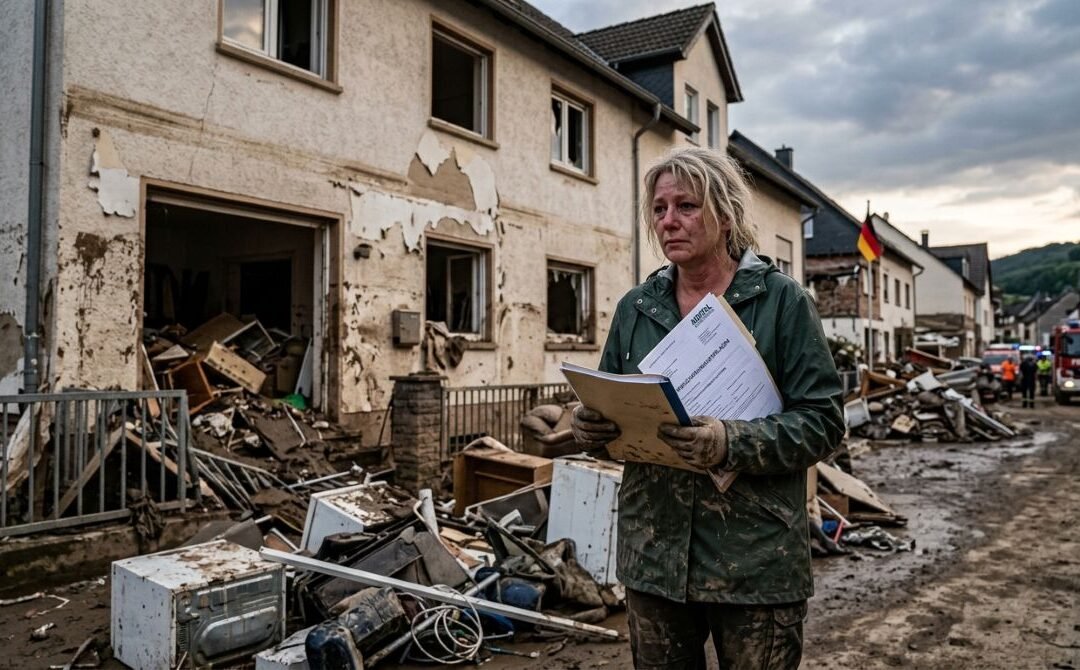
An einem Donnerstagabend im Juli 2021 saß Marion Kessler in ihrem Wohnzimmer im Ahrtal und hörte, wie draußen ein Rauschen lauter wurde, das sie noch nie gehört hatte. Innerhalb weniger Stunden stand das Wasser im Erdgeschoss ihres Hauses, das sie zwanzig Jahre zuvor mit ihrem Mann abbezahlt hatte. Als die Flut zurückging, blieb Schlamm, blieben zerstörte Möbel, aufgerissene Wände – und eine Frage, die sich plötzlich existenziell anfühlte: War all das versichert? Die Antwort, die sie von ihrer Gebäudeversicherung bekam, war ernüchternd. Die klassische Wohngebäudeversicherung deckt Feuer, Sturm, Hagel und Leitungswasser ab, aber Hochwasser, Starkregen oder Erdrutsche gehören nicht automatisch dazu. Dafür braucht es eine sogenannte Elementarschadenversicherung – einen Zusatzbaustein, von dem viele Hausbesitzer erst dann erfahren, wenn es zu spät ist.
Genau diese Geschichte hat sich in den vergangenen Jahren in Deutschland immer wieder wiederholt, nur mit anderen Namen und anderen Orten. Starkregenereignisse, die früher als Jahrhundertereignisse galten, treffen mittlerweile Regionen, die nie auf einer Hochwasserkarte verzeichnet waren. Der Deutsche Wetterdienst registriert eine Zunahme lokaler Extremwetterlagen, und Klimaforscher gehen davon aus, dass sich dieser Trend fortsetzt. Für Hausbesitzer bedeutet das: Das Risiko ist nicht mehr auf bekannte Flussanrainer oder Alpenregionen beschränkt, sondern kann theoretisch jedes Grundstück treffen, das in einer Senke liegt oder an einem Hang, der bei Starkregen zur Rutschbahn wird. Die Elementarschadenversicherung, lange als Nischenprodukt für besonders exponierte Lagen betrachtet, rückt dadurch ins Zentrum einer Debatte, die längst nicht mehr nur Experten führen, sondern auch ganz normale Eigenheimbesitzer am Küchentisch.
Was deckt eine Elementarschadenversicherung ab?
Was genau deckt eine solche Police eigentlich ab? Im Kern geht es um Schäden durch Naturereignisse, die über das hinausgehen, was in Standardverträgen enthalten ist: Überschwemmung durch austretende Gewässer oder Starkregen, Rückstau aus der Kanalisation, Erdsenkung, Erdrutsch, Schneedruck und in selteneren Fällen auch Vulkanausbruch oder Erdbeben. Gerade der Rückstau ist ein Punkt, der oft unterschätzt wird – wenn bei heftigem Regen die Kanalisation überlastet ist und Wasser durch Abflüsse zurück ins Haus drückt, zählt das nicht als klassisches Leitungswasserproblem, sondern fällt unter den Elementarschutz. Wer also glaubt, mit einer normalen Wohngebäudeversicherung auf der sicheren Seite zu sein, irrt in vielen Fällen, ohne es zu wissen, bis der Ernstfall eintritt.
Die eigentliche Frage, die sich Hausbesitzer stellen sollten, ist nicht, ob sie in einem Hochrisikogebiet wohnen, sondern wie hoch ihr persönliches Risiko tatsächlich ist – und das lässt sich mittlerweile recht genau ermitteln. Der Gesamtverband der Deutschen Versicherungswirtschaft hat mit dem Zonierungssystem für Überschwemmung, kurz ZÜRS, ein Instrument geschaffen, das jedes Grundstück in Deutschland einer von vier Gefährdungsklassen zuordnet. Wer in Zone eins liegt, gilt als kaum gefährdet, wer in Zone vier eingestuft ist, lebt in einem Gebiet, das statistisch mindestens alle zehn Jahre mit einer Überschwemmung rechnen muss. Interessant ist dabei, dass viele Hausbesitzer überrascht sind, wenn sie ihre eigene Zone abfragen – nicht wenige liegen in Zone zwei oder drei, ohne je ein Hochwasser erlebt zu haben, einfach weil ein kleiner Bach in der Nähe verläuft oder das Grundstück leicht abschüssig ist. Diese Einstufung beeinflusst maßgeblich, wie teuer der Versicherungsschutz wird und ob ein Versicherer überhaupt bereit ist, eine Police anzubieten.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: Balkonkraftwerk für Hausbesitzer: Anmeldung, Kosten, Ertrag.
Herausforderungen bei der Elementarschadenversicherung
Genau hier liegt einer der Knackpunkte, über die in der Öffentlichkeit zu wenig gesprochen wird. Für Häuser in besonders gefährdeten Zonen wird es zunehmend schwierig, überhaupt noch eine bezahlbare Elementarschadenversicherung zu bekommen. Manche Versicherer lehnen Anträge in Hochrisikogebieten rundheraus ab, andere verlangen Prämien, die im Vergleich zum eigentlichen Immobilienwert absurd hoch wirken, oder sie setzen hohe Selbstbeteiligungen an, die im Schadensfall trotzdem einen erheblichen Eigenanteil bedeuten. Diese Entwicklung hat auch die Politik auf den Plan gerufen. Nach der Ahrtal-Flut wurde intensiv über eine Pflichtversicherung gegen Elementarschäden diskutiert, ähnlich wie es sie in Frankreich oder der Schweiz bereits gibt. Bislang ist daraus in Deutschland kein Gesetz geworden, die Diskussion aber ist keineswegs vom Tisch, denn die Versicherungsdichte gegen Elementarschäden liegt hierzulande nach wie vor bei nur etwa der Hälfte aller Wohngebäude – die andere Hälfte trägt im Schadensfall das volle finanzielle Risiko allein, oder hofft auf staatliche Fluthilfen, die in der Vergangenheit zwar geflossen sind, aber nie eine Garantie darstellen und oft nur einen Bruchteil der tatsächlichen Schäden abdecken.
Für Hausbesitzer, die sich jetzt fragen, ob sich der zusätzliche Baustein für sie lohnt, gibt es keine pauschale Antwort, aber durchaus handfeste Anhaltspunkte für eine fundierte Entscheidung. Wer in einer ZÜRS-Zone eins oder zwei lebt und keine besonderen topografischen Auffälligkeiten in der unmittelbaren Umgebung hat, zahlt für den Elementarschutz oft nur einen überschaubaren Aufschlag auf die bestehende Wohngebäudeversicherung, häufig im Bereich von wenigen Euro pro Monat gemessen an der Versicherungssumme des Hauses. Angesichts der Tatsache, dass ein einziger Wasserschaden im Keller schnell fünf- bis sechsstellige Summen verschlingen kann, wirkt diese Prämie im Vergleich geradezu bescheiden.
Wer hingegen in einer höheren Risikozone wohnt, sollte die Angebote verschiedener Versicherer genau vergleichen, auf die Höhe der Selbstbeteiligung achten und im Zweifel einen unabhängigen Versicherungsberater hinzuziehen, der die Police nicht nur verkaufen, sondern tatsächlich im Sinne des Kunden bewerten soll. Wichtig ist auch der Blick ins Kleingedruckte: Manche Verträge schließen Schäden an Garagen, Nebengebäuden oder Photovoltaikanlagen aus, andere begrenzen die Erstattungssumme auf einen bestimmten Höchstbetrag, der im Ernstfall nicht ausreicht, um das Haus wieder bewohnbar zu machen.
Passend dazu haben wir einen weiteren Beitrag zum Thema: Fenster tauschen: Wann sich neue Fenster wirklich lohnen.
Marion Kessler hat ihr Haus mittlerweile wieder aufgebaut, mit Fördermitteln, Krediten und der Unterstützung von Nachbarn, die im selben Boot saßen. Eine Elementarschadenversicherung hatte sie damals nicht, heute hat sie eine, auch wenn sie hofft, sie nie wieder zu brauchen. Ihre Geschichte ist kein Einzelfall, sondern ein Muster, das sich in einer Zeit des Klimawandels immer häufiger wiederholt. Die Frage, ob Hausbesitzer eine solche Versicherung wirklich brauchen, lässt sich am Ende nicht mit einem einfachen Ja oder Nein beantworten, aber mit einer nüchternen Feststellung: Das Risiko ist real, es wächst, und es ist deutlich breiter verteilt, als viele glauben. Wer sein Haus als Lebenswerk betrachtet, tut gut daran, sich diese Frage nicht erst dann zu stellen, wenn das Wasser bereits im Wohnzimmer steht.
Häufig gestellte Fragen
Was ist eine Elementarschadenversicherung?
Eine Elementarschadenversicherung schützt Hausbesitzer vor Schäden durch Naturereignisse wie Überschwemmungen, Erdrutsche oder Starkregen, die nicht in der Standardversicherung enthalten sind.
Brauche ich eine Elementarschadenversicherung?
Ob Sie eine Elementarschadenversicherung benötigen, hängt von Ihrem Wohnort und dem Risiko von Naturereignissen ab. In Hochrisikogebieten ist sie oft unerlässlich.
Was deckt die Elementarschadenversicherung ab?
Die Versicherung deckt Schäden durch Naturereignisse ab, die über die Standarddeckung hinausgehen, wie Rückstau aus der Kanalisation oder Erdsenkungen.
Wie finde ich heraus, ob ich in einem Hochrisikogebiet wohne?
Sie können Ihre Gefährdungsklasse über das Zonierungssystem für Überschwemmung (ZÜRS) abfragen, das Grundstücke in verschiedene Risikozonen einteilt.
Wie viel kostet eine Elementarschadenversicherung?
Die Kosten variieren je nach Risikoklasse und Anbieter. In niedrigeren Zonen kann der Aufschlag auf die Wohngebäudeversicherung oft gering sein.